艾媒观察|2030年全球规模有望超160亿美元,中国厂商从“卖设备”走向“卖系统”
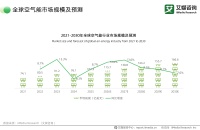
在全球建筑脱碳与化石能源替代浪潮下,空气源热泵已经成为能源转型赛道的重要装备。iiMedia Research(艾媒咨询)发布的《2026年全球空气能行业白皮书》显示,2025年全球空气能市场规模达到103.3亿美元,预计2030年将增长至166.6亿美元;同期中国市场2025年规模291.8亿元,2030年有望达到462.4亿元。

当前,行业呈现国内结构性调整、海外规模化扩容的分化格局,市场竞争逻辑也发生转变,行业不再局限于硬件产品的单一比拼,正式迈入系统方案定制、本地化工程交付、全周期运维能力的综合竞争阶段。
全球多强博弈格局成型,国内外市场分化特征显著
空气能是以空气为低位热源,依托逆卡诺循环原理完成热能转移的供热制冷设备。按照GB/T25127.1/.2-2020《低环境温度空气源热泵(冷水)机组》标准,行业以名义制热量35kW为分界,划分为家用(≤35kW)与商用(>35kW)两大产品体系。二者并非仅功率差异,在设计标准、运行工况、核心价值与落地场景上也存在本质区别。整机技术体系分为动力层、换热层、阀件控制层、系统控制层、配套层五大层级,协同完成热能采集、换热、压力调节、智能控制与末端输送闭环,是设备稳定制热制冷、实现节能增效的技术基础。
目前,全球空气能行业形成金字塔形分层竞争格局,行业整体集中度偏低,日系、欧系、美系与中国厂商多强并立。海外传统暖通巨头依托长期技术积累与本土渠道资源占据先发优势;中国厂商依托完整供应链体系快速成长,持续参与全球市场竞争。随着行业并购整合、海外建厂持续推进,细分赛道专业品牌持续寻求突围,市场格局仍存在较大重构空间。
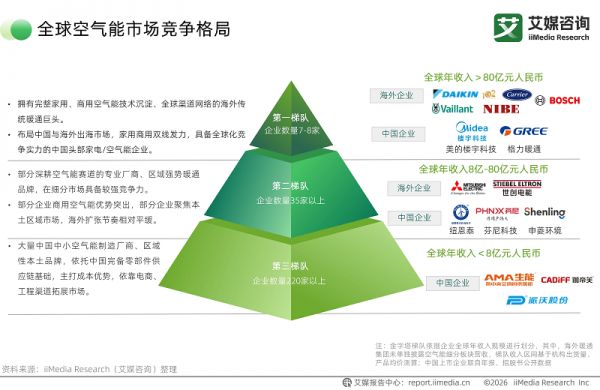
从区域市场来看,中国、美国、欧洲、日本构成全球四大核心市场。中国空气能新增热输出规模长期位居全球首位,稳定维持在33-40GW区间,行业正由政策驱动向市场化需求驱动过渡。欧洲市场受能源危机与补贴政策刺激曾出现脉冲式增长,后续受安装人力资源约束出现回调;美国依托IRA法案维持市场韧性,但人工成本高企制约爆发式增长;日本市场体量有限,增长空间相对有限。
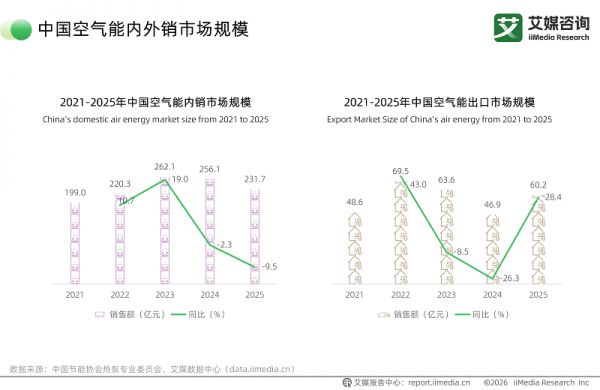
国内市场方面,中国热泵行业规模在2025年回落至320.1亿元,同比下滑2.8%。空气能作为热泵市场的核心构成,2025年呈现鲜明的“内冷外热”格局:内销规模231.7亿元,同比下滑9.5%,家用热水与户式采暖受房地产下行、“煤改电”政策退坡拖累明显;出口规模逆势增长至60.2亿元,同比提升28.4%,海外能源转型需求成为国内厂商新的增长引擎。目前,国内市场短期承压属于结构性调整,工商业采暖、工业烘干、南方家装两联供场景仍具备增长潜力,行业需求逻辑正从政策拉动转向场景价值驱动。
相较于国内市场,海外市场的增长逻辑更为清晰。海外市场增长主要由各国“双碳”政策、存量化石锅炉改造、能效强制法规共同驱动。美国暖通设备大盘长期保持增长,为热泵渗透提供基础,但设备初始购置成本高、持证技工供给不足,是制约普及的核心因素,补贴与渠道配套是市场放量的关键变量。欧元区能源公用事业指标波动,燃气供给阶段性紧张抬升采暖成本,短期加速热泵替换需求释放;中长期市场扩容空间,则高度依赖建筑改造政策落地与安装交付服务体系的配套完善。
政策、能源、冷媒三重共振,驱动行业高质量转型
全球空气能行业的转型升级,离不开政策、能源、冷媒三大要素的协同共振,三重力量共同推动行业从粗放式增长向高质量、规范化、绿色化方向迭代。
政策体系是空气能行业的底层支撑。全球多国将热泵列为建筑脱碳核心技术,通过锅炉淘汰禁令、能效法规、财政补贴推动化石供热设备替代,政策重心逐步从补贴激励转向强制性管控。国内形成法律、中长期规划、专项方案、行业标准协同的政策框架,上位法确立节能导向,专项行动明确落地路径,能效、绿色产品、制冷剂管控标准推动产品准入升级。
能源价格周期是重要外部催化因素。天然气、原油价格波动直接改变了传统供热的运营经济性,海外高燃气价格带动存量锅炉替换需求,国内工商业用户在气价上行阶段改造意愿显著提升。能源高价周期激活自发替换需求,价格下行周期,政策形成对冲底座,维持产业长期转型节奏。
冷媒绿色合规成为产品迭代的硬性约束。在HFCs国际公约和各国环保法规约束下,高GWP(全球变暖潜能值)冷媒逐步受限,低GWP冷媒进入规模化应用,倒逼压缩机、换热器等零部件同步迭代。冷媒升级既是合规要求,也为整机能效提升创造空间,持续重塑产品技术选型标准。
在此背景下,全球化供应链布局与本土化服务并行成为头部企业的选择。国内企业加速出海,通过海外建厂、本地合作搭建海外供给体系;海外本土集成商力量持续壮大。全球市场的竞争壁垒不再局限于产品参数,本地化安装、调试、运维服务能力,直接决定项目落地效果。
从产品竞争到体系竞争,纽恩泰构筑全球化核心壁垒
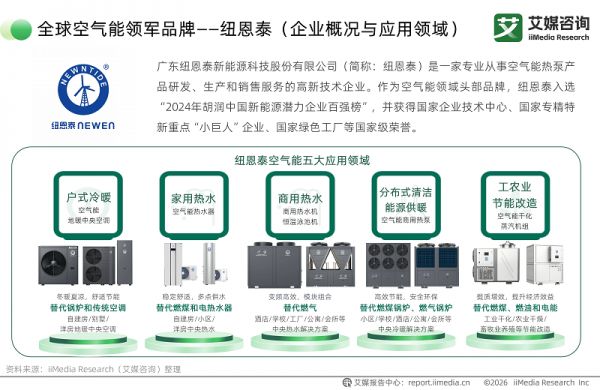
在行业转型过程中,国内涌现出一批同时布局家用零售、商用工程双赛道的优质企业,纽恩泰便是其中的代表性厂商。该公司为国家级高新技术企业,入选2024年胡润中国新能源潜力企业百强榜,拥有国家认定企业技术中心、国家专精特新重点“小巨人”企业、国家级绿色工厂等资质。
报告指出,当前全球空气能产业竞争格局持续迭代,行业竞争维度已然升级,从传统单一产品参数的浅层比拼,转变为技术适配、工程落地、国际准入、全周期服务等的全方位综合实力较量。结合全球市场竞争体系来看,全球空气能领军品牌——纽恩泰能够稳居全球空气能行业头部阵营,原因在于其搭建了适配全球化发展的系统化竞争壁垒,形成全方位、立体化的综合竞争优势。
技术研发层面形成全球化工况适配壁垒。全球不同国家和地区的气候环境、能效标准、用能场景存在显著差异,跨区域、全工况的产品适配能力,是企业参与全球化竞争的关键技术门槛。依托近千项授权专利及14项国家标准编制的技术积淀,纽恩泰掌握超低温制热、自适应化霜、高效节能、低噪运行等关键技术,旗下设备可适配极寒、温带、高温等全球全气候带使用场景,同步契合不同国家的能效、环保、噪音等规范化要求,具备支撑全球多区域市场落地的技术适配能力。
产品体系层面构建全场景解决方案壁垒。全球空气能市场需求持续升级,市场采购需求从单一设备购置,逐步转向定制化、成套化、全场景清洁能源解决方案。纽恩泰打造覆盖家用、商用、工业、农业的全维度产品矩阵,实现多场景需求全覆盖。家用端涵盖冷暖调控、生活热水、三联供一体化系统,适配各类居住场景;商用端聚焦大型建筑,提供集中冷暖、集中热水系统化配套;工农业端可精准匹配厂区节能改造、农业恒温种植、粮食及特种材料烘干等细分刚需。完善的产品布局,让企业可承接不同类型、不同规模的项目订单,充分适配全球多元化、差异化的市场需求。
生产制造层面搭建全球化交付供应链壁垒。海外大型工程项目对产品产能稳定性、交付时效性、品控统一性有着严苛要求,规模化、智能化、协同化的制造体系是出海核心支撑。纽恩泰布局广州增城、河源龙川、增城新区三大数智化智造基地,形成多区域协同生产格局,可同步实现家用产品规模化量产、商用大型机组及工业专用设备定制化生产。依托国内成熟完善的新能源供应链体系与全流程智能化管控模式,企业可灵活调配产能、稳定产品品质、把控交付周期,具备承接全球大批量、长周期、高标准高端订单的制造交付能力。
工程落地层面打造全链条系统交付壁垒。全球高端清洁能源项目的核心竞争焦点,集中在复杂场景适配、大型系统集成、全流程落地运维的综合能力。纽恩泰搭建起“方案设计、设备供给、工程施工、运维交付”一体化全链条服务体系,累计落地超3000个大型工程项目。其中河北赵县超大型集中供暖项目的长期稳定运行,充分验证了企业在大规模机组集群管控、复杂工况适配、大型民生工程落地等方面的成熟实力,成为企业参与全球大型清洁能源项目竞标与落地的核心竞争优势。
资质检测层面打通全球市场准入壁垒。各国针对热泵产品制定的能效、安全、环保、冷媒等差异化标准,是国内热泵企业出海的主要阻碍。纽恩泰自建具备CNAS认可资质的全温域检测实验室,下设多个专业检测单元,可模拟全球各类极端工况,完成产品性能、稳定性、适配性全维度测试。企业产品先后通过TÜV莱茵、SGS、Intertek、CE、ErP等多项国际权威认证,检测数据可在全球100余个国家和地区互认,可快速适配不同区域的市场准入规范,有效降低海外市场准入门槛,为全球化渠道布局与产品输出提供坚实的资质支撑。
售后服务层面构筑全周期长效运维壁垒。行业存在重设备销售、轻后期运维的发展特征,完善的全生命周期服务体系成为全球化竞争的稀缺优势。纽恩泰搭建标准化、智能化、全覆盖的服务体系,形成涵盖安装调试、智能监控、故障响应、日常运维、长期质保的全周期服务闭环。依托云端远程监控系统、24小时服务热线、线上报修通道及全国3000余家线下服务网点,可实现设备故障提前预警、问题快速处置。同时,企业推行家用冷暖采暖机组10年包修的长效质保政策,大幅降低全球用户的设备运维成本与使用风险,构建起可持续、差异化的全球化服务竞争壁垒。
从设备输出到综合服务,中国热泵品牌出海机遇与挑战并存
整体来看,空气能赛道中长期成长空间确定,但增长节奏将持续受到能源价格、地产周期、人力供给、电价机制等因素扰动。家用市场进入存量替换与消费升级阶段,增量空间来自南方两联供、老旧住宅改造;商用市场是未来增量核心,工业烘干、工艺供热、公共建筑节能改造需求持续释放,EMC等商业模式持续降低B端客户的改造门槛。
全球市场维度,海外存量锅炉改造需求持续释放,市场需求从家用采暖向大型公共建筑、工业热能场景延伸。能够兼顾产品能效、本地化工程服务、成本控制能力的企业,更容易抢占海外市场份额。对中国空气能企业而言,供应链优势、低温热泵技术积累是关键优势,而海外市场的认证壁垒、安装技工缺口、属地化售后体系建设,是出海过程中必须解决的挑战。
行业竞争逻辑正发生深刻变化。过去行业增长依靠政策补贴与硬件放量,未来将转向技术可靠性、系统方案适配性、全周期运维服务的综合比拼。冷媒绿色化、智能化控制、宽工况稳定制热将成为产品迭代主线,供应链全球化与渠道属地化并行。
对于国内产业,空气能是传统化石能源供热赛道的重要升级方向。“双碳”目标下,清洁电力占比持续提升将持续放大热泵的减碳价值,但产业潜力释放仍需要配套电价政策、建筑改造机制、安装人才体系协同完善。国内头部企业的技术与服务能力,不仅决定其在国内存量市场的份额,也将决定中国热泵品牌在全球建筑脱碳市场中的长期话语权。
相关家居装修设计
艾媒观察|2030年全球规模有望超160亿美元,中国厂商从“卖设备”走向“卖系统”
到2030年,全球智能家居医疗保健市场将增长26.2%,规模达1000亿美元
涂料盈利模式:从卖产品到卖服务
Ayla艾拉物联CEO刘渝龙:未来智能家居将从卖产品到卖服务
门窗快讯|越南2022年木制品出口目标160亿美元
卖厂还债 JDI是要放手一搏还只是垂死挣扎?
LED照明行业“论斤卖”价格战之殇
从“卖材料”到“卖服务”:居魔方整装供应链融合的行业意义
韩国进口中国家具规模大增 韩媒:因为宜家开业
视线|从“卖产品”到“卖场景”的智能家居破局之路